به گزارش آوای اقتصاد
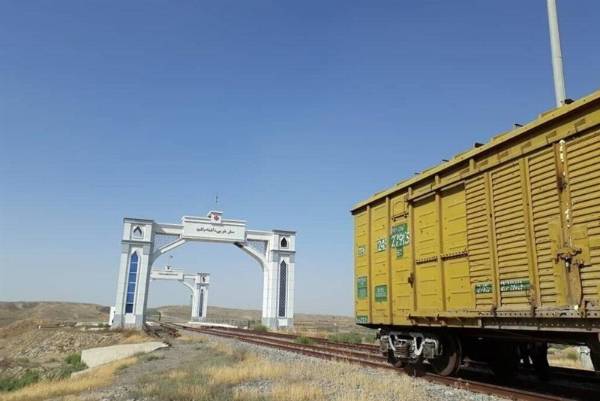
به نقل از خبرگزاری تسنیم در شرایطی که جنگهای تحمیلی اخیر، تحریمها و محدودیتهای ناشی از آن اهمیت حملونقل ریلی در تأمین نیازهای کشور را افزایش داده، استفاده از ظرفیت مرزهای ریلی سرخس و اینچهبرون در همسایگی ترکمنستان برای تأمین بخشی از نیازهای وارداتی کشور اهمیت بیشتری یافته است. این موضوع با توجه به محدودیتهای ایجادشده در مسیرهای دریایی و اختلال در واردات عمده کالاهای اساسی از مبادی جنوبی کشور، ضرورت بیشتری دارد.
در این میان افزایش ظرفیت جذب بارهای ترانزیتی و وارداتی از روسیه، چین، قزاقستان و دیگر کشورهای آسیای میانه و همچنین ایجاد جذابیت برای انتقال بارهای جادهای به ریل، نیازمند افزایش تولید واگنهای باری استاندارد در داخل کشور است.
صنعت واگنسازی ایران طی سالهای اخیر با فراز و نشیبهای متعددی مواجه بوده است. سال ۹۸ واردات واگنهای باری با هدف حمایت از تولید داخل ممنوع شد. این تصمیم که با حواشی زیادی میان دو وزارتخانه راه و شهرسازی و صمت همراه بود، در نگاه نخست گامی برای رونق صنعت واگنسازی محسوب میشد و در همان مقطع نیز به ایجاد فضای سفارش برای ظرفیتهای داخلی کمک کرد.
با این حال این سیاست در میانمدت نتوانست مشکلات این صنعت را برطرف کند؛ چراکه مسئله صنعت واگنسازی صرفاً واردات یا ظرفیت تولید نبود و محدودیت بازار کمبود سفارش پایدار از سوی شرکتهای حمل و نقل و مشکلات مالی نیز از موانع اصلی به شمار میرفت. این مشکلات به حدی پیش رفته که برخی شرکتهای واگنساز با وجود برخورداری از ظرفیتهای مناسب تولید با مشکلات مالی جدی مواجه هستند.
این تجربه نشان میدهد حمایت از تولید زمانی میتواند به نتیجه برسد که مجموعهای از مشوقها در حوزه واردات، صادرات و ترانزیت، شرکتهای حملونقل ریلی را به سرمایهگذاری در صنعت واگنسازی ترغیب کند.
این در حالی است که روسیه بهعنوان یکی از قطبهای اصلی صنعت واگنسازی در شبکه ریلی CIS از ظرفیت تولید بالایی برخوردار است. این کشور سال ۲۰۲۲ میلادی حدود ۵۰.۲ هزار واگن باری، سال ۲۰۲۳ حدود ۶۳.۶ هزار دستگاه و سال ۲۰۲۴ حدود ۷۴.۹ هزار دستگاه واگن باری تولید کرد. با این حال، تولید سال ۲۰۲۵ به ۵۲.۷ هزار دستگاه کاهش یافت و در هشت ماه سال ۲۰۲۶ میلادی نیز با افت ۲۷ درصدی نسبت به مدت مشابه سال قبل به حدود ۲۷.۷ هزار دستگاه رسید. با این حال همچنان بیشترین سهم تولید واگن باری در بازار کشورهای مشترکالمنافع در اختیار کارخانههای روسی است.
در این بین مقایسه صنعت واگنسازی ایران و روسیه باید با در نظر گرفتن تفاوت مقیاس بازار حملونقل ریلی، اندازه ناوگان، نرخ نوسازی و بهرهوری گردش واگن انجام شود، اما تصویر اولیه از ظرفیت تولیدی دو کشور اختلاف قابل توجهی را نشان میدهد. بهصورت خوشبینانه ظرفیت اسمی تولید سالانه واگن باری در ایران حدود ۳ هزار واگن است، در حالی که روسیه توان تولید سالانه بیش از ۹۰ هزار واگن را دارد؛ یعنی ظرفیتی حدود ۳۰ برابر ایران.
مطابق آمار روسیه در سال ۲۰۲۵ حدود ۱.۲ میلیارد تن بار داخلی و بینالمللی را در شبکه ریلی خود جابجا کرده، در حالی که مجموع حمل ریلی بارهای داخلی و بینالمللی ایران در سال ۱۴۰۴ حدود ۴۴ میلیون تن بوده است. این اختلاف نشان میدهد مقیاس جابجایی بار ریلی در روسیه نیز فاصله قابل توجهی با ایران دارد.
ایران آخرین بار در اواسط دهه ۹۰ موفق به واردات ۲۳۹۰ واگن سفارشی مطابق استاندارد EN اروپا از روسیه و اوکراین شد. دلیل این اقدام، استوار بودن استانداردهای ریلی ایران بر پایه استانداردهای UIC اروپا بود. با این حال همین واگنها نیز به دلیل تفاوتهای فنی و هندسی با استانداردهای GOST مورد استفاده در روسیه و اوکراین، امکان سیر در شبکه ریلی ۱۵۲۰ میلیمتری کشورهای شمال و شمال شرق ایران عضو CIS را ندارند.
در این میان یکی از رویکردهای مهم ایران برای حل مشکل، عدم ورود و سیر مستقیم واگنهای متعلق به شرکتهای حملونقل داخلی در شبکه ریلی کشورهای CIS، تولید واگنهای ملی منطبق با الزامات فنی و استانداردهای مورد پذیرش شورای حملونقل ریلی کشورهای مشترکالمنافع است.
تحقق این هدف نیازمند هماهنگی کامل با این شورا برای دریافت تأییدیه کارخانههای تولیدکننده واگن ایرانی و همچنین رجیستری تیپهای مشخص واگنهای باری مورد نیاز کشور است.
مطابق مقررات شورای حملونقل ریلی CIS، ناوگان ریلی هر کشوری که قصد ورود به شبکه یکپارچه کشورهای پساشوروی را دارد باید مطابق استانداردهای فنی این شورا ساخته و تعمیر و نگهداری شود. بنابراین صرف تولید واگن مطابق پروتکلهای شورا به معنای امکان سیر ناوگان ایرانی در این شبکه نیست؛ بلکه دریافت مجوز کارخانهها، رجیستری تیپهای مختلف واگن، تأیید قطعات مورد استفاده و تضمین ساخت و تعمیر و نگهداری ناوگان مطابق استانداردهای الزامی شورا، از مراحل اصلی برای ایجاد امکان سیر قانونی و مستمر این واگنها در شبکه CIS است.
تحقق این امکان میتواند علاوه بر افزایش واردات و ترانزیت کالا از طریق مرزهای سرخس و اینچهبرون، به کاهش خروج ارز و وابستگی به اجاره واگنهای باری سایر کشورها نیز منجر شود. تولید و ثبت واگنهای ملی نزد شورای حملونقل ریلی CIS میتواند بخشی از نیاز موجود برای جابهجایی کالا را تأمین کند.
در این صورت، علاوه بر بهرهمندی شرکتهای حملونقل داخلی از این ناوگان، امکان جذب مشتری از شرکتهای خارجی نیز فراهم خواهد شد. برای نمونه، ازبکستان در شرایط فعلی با کمبود واگنهای باری مواجه است و واگنهایی که مورد تأیید و پذیرش شورای CIS قرار گیرند، امکان سیر در شبکه ریلی کشورهای عضو این شورا را خواهند داشت. به این ترتیب، صنعت واگنسازی ایران میتواند همزمان با بازار داخلی، به بازار کشورهای عضو CIS نیز دسترسی پیدا کند و زمینه ایجاد سفارشهای جدید برای کارخانههای داخلی فراهم شود.
در صورت تحقق هماهنگیهای لازم میان دستگاههای ذیربط و فراهمشدن امکان تولید و رجیستری واگنهای ایرانی، ظرفیت بهرهبرداری از این ناوگان در شبکه ریلی کشورهای CIS و مسیرهای منتهی به سرخس و اینچهبرون افزایش خواهد یافت.
همچنین با تکمیل خط راهآهن رشت–آستارا و برقراری ارتباط منظم ریلی میان ایران، آذربایجان و روسیه، امکان گردش و بهرهبرداری بخشی از ناوگان ریلی ایران در طول کریدور بینالمللی شمال–جنوب فراهم میشود؛ ظرفیتی که میتواند نقش ناوگان ایرانی در جابهجایی بار در این کریدور را افزایش دهد.